インボイス制度の経過措置改正のお知らせ
 silvestar
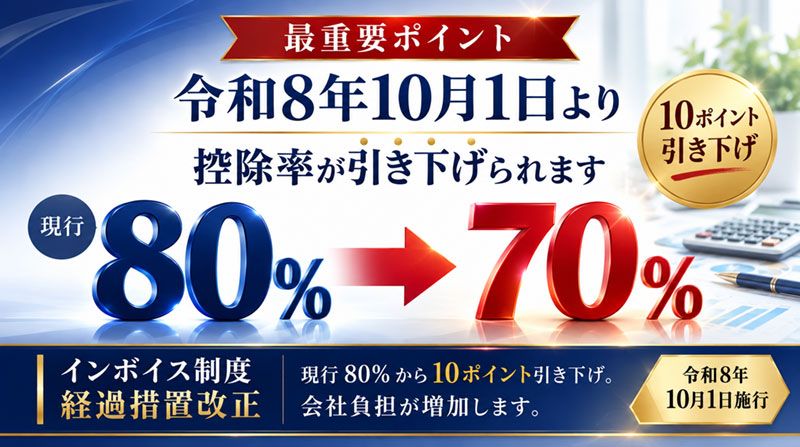
令和8年10月1日、控除率は70%へ
平素より格別のご愛顧を賜り、誠にありがとうございます。さて、この度、インボイス制度の経過措置が改正されるため、ご通知申し上げます。本改正の最大のポイントは、令和8年10月1日より仕入れ税額控除の上限が80%から70%へ引き下げられることであり、本資料ではこの点に重点を置きご案内いたします。
要 旨
- 令和8年10月1日より、消費税の経過措置による控除率が70%に引き下げられます(現行80%)。
- 控除率70%は令和8年10月1日~令和10年9月30日の期間に適用されます。
- 会計ソフトのバージョンアップ後に、控除割合が70%に変更されているか、必ずご確認ください。
1. 改正のポイント ─ 令和8年10月1日から控除率70%へ
これまでは運輸業や旅客運送業(いわゆる「緑ナンバー」)ではアルコール検知器でのチェックが義務化されていましたが・・・
2022年10月1日より、一般的な乗用車を含む社用車、営業車にも利用している従業員のマイカー等(いわゆる「白ナンバー」)でも、規定台数以上の車を保有または使用している事務所は「アルコール検知器」によるチェックが必要になります。
2.経営インパクト(仕入れ税額控除)
事業者が収める消費税を計算する際に、仕入れや外注費などで支払った消費税を差し引くことができる制度です。インボイス未登録の事業者へのお支払いにつきましては、この控除が段階的に減少するため、会社の税負担がこれまでより大きくなります。
重 要
対価の返還については、仕入時の控除割合が適用されることにご留意ください。
3.控除割合のスケジュール(適用期間/控除できる割合)
| 適用期間 | 控除できる割合 |
|---|---|
| 現行 令和5年10月1日 ~ 令和8年9月30日 | 80% |
| 令和8年10月1日 ~ 令和10年9月30日 | 70% |
| 令和10年10月1日 ~ 令和12年9月30日 | 50% |
| 令和12年10月1日 ~ 令和13年9月30日 | 30% |
| 令和13年10月1日以降 | 控除不可(0%) |
上記のような税制改正が行われますので、ご留意ください。最初の引き下げ(80%→70%)の発効日は令和8年10月1日ですので、社内の経理処理・契約・会計ソフトの設定をご確認ください。
注 意
令和8年10月1日時点では控除率70%が適用されます。会計ソフトの改修が間に合わない場合、経理処理が旧値(80%)のままとなるリスクがあります。早期のご対応をお願いいたします。
4.社内での確認事項(重要)
- 令和8年10月1日までに、社内の経理処理・契約・会計ソフトを70%前提で再点検する。
- 主要仕入先・業務委託先のインボイス発行事業者登録状況を確認する。
- 会計ソフトのバージョンアップ後、控除割合が70%に正しく反映されているか検証する。
- 令和8年10月1日以降の資金繰りおよび価格転嫁の可否について、社内で再点検する。
- 対価の返還取引について、社内ルール(仕入時の控除割合を適用)を経理部門に共有する。
ご不明点等ございましたらお気軽にご相談ください。